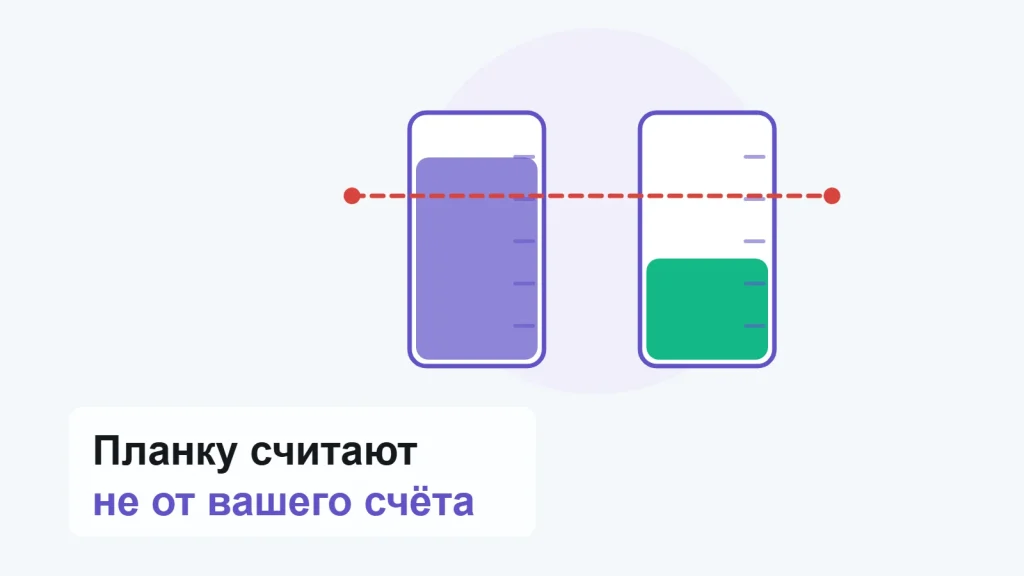
Продавец смотрит на поступления от площадки и считает их своей выручкой. Налоговая считает иначе, и разница здесь не косметическая: с 2026 года от этой цифры зависит, стали ли вы плательщиком НДС. Разбираем по разъяснениям ФНС, что облагается при торговле через площадку, как это ложится на выбранный объект налогообложения и как устроен порог освобождения от НДС.
Оговорка, без которой дальше нельзя. Материал справочный и не заменяет налоговую консультацию. Правила и пороги меняются каждый год, часть из них снижается по графику, поэтому перед решениями сверяйтесь с действующей редакцией Налогового кодекса и с разъяснениями ФНС на текущую дату. Состояние на 5 октября 2026 года.
Кому эта статья не подходит. Здесь про ИП и организации на упрощённой системе. Ограничения самозанятого разбирали отдельно, в материале про самозанятого на Ozon и Wildberries.
Сначала про риск: порог считают не от вашего поступления
Площадка продаёт ваш товар как посредник и удерживает своё вознаграждение до перевода денег. На счёт приходит остаток, и его легко принять за выручку. Налоговая база при этом формируется из полной суммы, которую заплатил покупатель.
Пока речь шла только о ставке упрощёнки, ошибка стоила доначислений. С 2026 года цена выросла: порог, ниже которого продавец освобождён от НДС, считается по той же полной выручке. Продавец, у которого на счёт пришло заметно меньше порога, вполне может уже быть плательщиком НДС и не знать об этом.
Как считать доход на УСН с маркетплейса
Схема отношений с площадкой почти всегда посредническая: агентский договор, договор комиссии или поручения. Посредник действует по вашему поручению и за ваш счёт, а вы платите ему вознаграждение.
Из этой схемы ФНС выводит прямое правило. Ваш доход равен тому, что покупатель заплатил агенту, роль которого играет маркетплейс. Перевод пришёл уже без вознаграждения посредника? Учитывать всё равно нужно полную выручку, удержанная часть её не сокращает. Всё, что покупатели заплатили посреднику за товар, считается вашей выручкой.
Как это выглядит на условном примере. Покупатель оплатил товар на 1 000 рублей, площадка удержала своё вознаграждение, 300 рублей, и перевела вам 700. Упрощённая система (УСН) учитывает то, что отдал покупатель, поэтому в этом примере в базу попадёт 1 000 рублей, а не 700. На объекте «доходы» налог считается с 1 000. На объекте «доходы минус расходы» удержанные 300 рублей могут пойти в расходы.

УСН «доходы» или «доходы минус расходы»: что меняет комиссия маркетплейса
Здесь и проходит развилка, которая для торговли через площадку важнее всего.
| Объект налогообложения | Как ведёт себя вознаграждение площадки |
|---|---|
| «Доходы» | в расходах не учитывается, базу оно не уменьшает |
| «Доходы минус расходы» | может учитываться в составе расходов |
Практический смысл простой: на объекте «доходы» налог считается со всего, что заплатил покупатель, включая ту часть, которую вы никогда не видели на счёте. Чем выше доля удержаний площадки в цене, тем дороже обходится этот объект. Из чего складывается сама плата площадке, разбирали в материале про комиссию Ozon.
НДС на УСН для селлеров маркетплейсов: порог освобождения по годам
Начиная с 2025 года упрощённая система сама по себе от НДС уже не избавляет: плательщиками признаны все, кто на ней работает. Спасает освобождение, и включается оно само, без заявлений и уведомлений, пока выручка укладывается в планку. По задумке планка постепенно опускается, однако летом 2026 года её снижение отложили. По Федеральному закону от 04.07.2026 № 228-ФЗ она остаётся равной 20 млн рублей, если речь о доходах 2025–2028 годов.
| Год работы | Смотрят выручку за | Планка, млн рублей |
|---|---|---|
| 2025 | 2024 | 60 |
| 2026 | 2025 | 20 |
| 2027 | 2026 | 20 |
| 2028 | 2027 | 20 |
| 2029 | 2028 | 20 |
| 2030 | 2029 | 15 |
| 2031 | 2030 | 10 |
Цифры в таблице включительные. У правила есть вторая сторона: кроме прошлого года проверяют и текущий. Как только сумма с начала января превысит ту же планку, освобождение заканчивается, и НДС придётся начислять на операции начиная с первого числа месяца, который идёт следом.
Дальше нужно выбрать, как платить. Вариант с общими ставками оставляет вычеты: основная составляет 22 процента, для отдельных операций предусмотрены 10 процентов и ноль. Специальные ставки, 5 или 7 процентов, ниже, зато входной налог при них к вычету не принимают вовсе. Условия и пороги применения пониженных ставок берите из методических рекомендаций ФНС по НДС для упрощённой системы: по памяти их приводить опасно. Выбранный режим затем передают площадкам, и у каждой свой путь: как указать ставку НДС в карточке товара на Ozon, Wildberries и Маркете, мы разобрали отдельно.

Что считается в порог
Пороговая сумма определяется по правилам статьи 346.15 Налогового кодекса: учитываются доходы от реализации и внереализационные доходы, то есть выручка без учёта расходов. Ни комиссия посредника, ни логистика, ни хранение её не уменьшают.
Соедините это с предыдущим разделом и получите неприятную арифметику. Чем больше удержания в цене, тем сильнее выручка для целей порога отрывается от денег на расчётном счёте. Именно этот разрыв делает ситуацию неочевидной для продавца, который планировал год по банковской выписке.
Есть и верхняя граница самой упрощёнки. Уйти на общий режим придётся, когда доходы превысят 450 млн рублей, причём сумму индексируют: на 2026 год дефлятор установлен на уровне 1,090, и граница выходит 490,5 млн рублей.
Где брать правильную сумму
Цифру для учёта берите из отчёта о реализации, который формирует маркетплейс. Банковская выписка и сводка продаж в личном кабинете эту роль не выполнят. В отчёте видна и полная сумма покупателя, и состав удержаний, поэтому он закрывает обе задачи сразу: показывает базу и расшифровывает расходы для тех, кто на объекте «доходы минус расходы».
Как читать такой отчёт и что в нём сверять, разбирали отдельно для Wildberries и для Ozon.
Что рекомендует сама ФНС
В разъяснении есть пункт, который стоит прочитать буквально: продавцам на упрощённой системе рекомендовано проверить правильность учёта полученных доходов за последние три года и самостоятельно уточнить налоговые обязательства, чтобы избежать штрафных санкций.
Формулировка означает, что тема на контроле, а трёхлетняя глубина названа прямо. Если учёт вели по поступлениям на счёт, разбираться лучше самостоятельно и заранее.
Чек-лист
| Что проверить | Зачем |
|---|---|
| С какой суммы считали налог | база это полная сумма покупателя, а не поступление |
| Совпадает ли учёт с отчётом о реализации | выписка по счёту для этого не годится |
| Ваш объект налогообложения | на «доходах» удержания площадки не вычитаются |
| Выручку прошлого года против порога | от неё зависит освобождение от НДС в текущем |
| Выручку с начала текущего года | превышение включает НДС со следующего месяца |
| Учтены ли все площадки и каналы | порог считается по всем каналам вместе |
| Правильность учёта за три года | ФНС прямо рекомендует такую самопроверку |
Что путают чаще всего
| Утверждение | Как на самом деле |
|---|---|
| «Доход это то, что пришло на счёт» | в учёт идёт то, что покупатель заплатил площадке |
| «Комиссия уменьшает доход» | она может идти в расходы, и только на «доходах минус расходах» |
| «Порог НДС считают за вычетом удержаний» | порог считается по выручке без учёта расходов |
| «Освобождение надо заявлять» | оно действует само, никаких уведомлений в инспекцию не нужно |
| «Превысил порог, плачу НДС с начала года» | налог начисляют начиная с 1-го числа месяца после превышения |
| «Планка одна и та же каждый год» | по итогам 2025–2028 годов планка остаётся 20 млн, потом опускается до 15, а затем до 10 млн |
| «Считают по каждой площадке отдельно» | в расчёт идёт всё вместе, сколько бы каналов ни было |
Что запомнить
- Площадка продаёт как посредник, поэтому доходом признаётся вся сумма, поступившая ей от покупателя.
- Удержанное площадкой доход не уменьшает: на объекте «доходы» его вообще нельзя учесть.
- С 2025 года все на упрощённой системе считаются плательщиками НДС, освобождение даётся автоматически.
- Работая в 2025 году, сверялись с 60 млн, в 2026–2029 годах ориентир 20 млн, в 2030-м он станет 15 млн, в 2031-м 10 млн.
- Порог оценивается и по прошлому году, и по текущему, а при превышении НДС начинается со следующего месяца.
- Для порога берут выручку целиком, расходы не вычитают, и цифра получается больше того, что пришло на счёт.
- Верные данные берут из отчёта о реализации, а не из банковской выписки.
- ФНС рекомендует проверить учёт за три года и уточнить обязательства самостоятельно.
Короткие ответы
С какой суммы платится налог на маркетплейсах?
С полной суммы, которую заплатил покупатель. Её берут из отчёта о реализации, а не из выписки по счёту. Правило не зависит от объекта налогообложения: разница только в том, можно ли потом учесть удержания в расходах.
Платится ли налог с комиссии маркетплейса?
На объекте «доходы» да: вознаграждение площадки остаётся в налоговой базе и не уменьшает её. Тем, кто выбрал «доходы минус расходы», вознаграждение разрешено списать в затраты при условии, что есть подтверждающие документы маркетплейса.
Должен ли ИП на УСН платить НДС на маркетплейсе в 2026 году?
Ответ определяют обороты. Уложились в 20 млн рублей по итогам 2025-го и не вышли за них в 2026-м: вы освобождены, причём без всякого заявления. Прошлогодняя сумма оказалась больше 20 млн: налог придётся начислять с самого января 2026-го. Перешагнули планку уже в течение 2026-го: НДС появляется на операциях с 1-го числа месяца, следующего за превышением. Складывать при этом нужно выручку всех каналов продаж вместе.
Источники
- Разъяснение ФНС России «Как учитываются доходы при налогообложении операций по реализации товаров через маркетплейсы», страница обновлена 06.09.2026: посреднический характер сделки по статье 1005 ГК, что признаётся доходом продавца и почему вознаграждение площадки его не уменьшает (статьи 248, 249, 346.15 и 346.18 НК). Сверено 06.09.2026.
- Раздел ФНС России «НДС при УСН», страница обновлена 05.08.2026: кто на упрощённой системе платит НДС, как работает освобождение, ставки, граница перехода на общий режим и её индексация. Сверено 05.10.2026.
- Налоговый кодекс, статья 145, пункт 1, в редакции Федерального закона от 04.07.2026 № 228-ФЗ: действующий график порога освобождения. Проверено 05.10.2026.
Статья носит справочный характер, налоговой или юридической консультацией она не служит. Правила и ставки меняются: перед решением сверьтесь со свежей редакцией кодекса и разъяснениями ФНС, а расчёт покажите бухгалтеру.